
こんにちは、ベンティー姉さんです☕️
妊娠中に住宅ローンの審査を進めることは、楽しみと同時に不安も多いはず!
「産休・育休に入る予定なのに、審査に通るのか不安…。収入が減る時期に大きな決断をして大丈夫なのかも分からない!」
という方…!
大丈夫ですよ。
タイミングの見極めやちょっとした準備の工夫で、仕事中の忙しい妊婦さんや、時間のない妊婦さんでも理想の家づくりができますからね!☕️
少しでも住宅ローンに前向きに、妊婦ライフも楽しみながらチャレンジしてみて下さい♪
妊娠中の住宅ローン審査で妊婦さんがつまずきやすいポイント
結論から言うと、金融機関やローンの種類によって扱いが異なるので、「自己判断で諦めない」ことがとても大切です!
基本的には、育休前の年収や復職後の見込み年収をベースに審査されます。
住宅ローンの審査では「団体信用生命保険(団信)の告知」や
「産休・育休中の収入の扱い」など、妊娠中ならではの気になるポイントがいくつもありますよね〜。
「産休に入ってから審査に出したら不利になるんじゃない??」などと不安になり、
なかなか一歩を踏み出せない方も多いのではないでしょうか?
私も、審査のタイミングを迷って何度も金融機関に問い合わせをした経験があります。
分からないことがあれば、まずは旦那さんに相談し疑問点を共有し、金融機関に相談すると心身にも余裕が出てきます。
産休・育休中で給与所得がゼロだよっ!という妊婦さんは、残念ながら所得税や住民税が源泉徴収・課税されないため、その年は住宅ローン控除を受けられないので注意しましょう。
妊娠中に住宅ローン審査の進め方
ステップ1|産休・育休に入る前に事前審査を済ませる
金融機関では、在職中・通常収入の状態で事前審査を通しておくとスムーズですね。
「産休に入る前なら必ず有利」というわけではありません。
ですが、妊娠中に家づくりを検討しているなら、できるだけ早い段階で住宅ローン審査だけでも進めておくと安心材料になります!
ステップ2|団信の告知内容を正直に、早めに確認する
「団信って何?」という妊婦さんもいるので、ここで簡単にお伝えしますね!
団信とは、住宅ローン返済中に、死亡・所定の高度障害状態など一定の条件に該当した場合、保険金によって住宅ローン残高が弁済される仕組みのこと。
住宅ローン審査に必須の団体信用生命保険の告知は、妊娠・出産に関する項目を正確に申告する必要があるものなんです。
持病や体調について不安がある場合は、告知不要・引受基準緩和型のローンを扱う金融機関がないか、事前に相談窓口で確認しておきましょう。
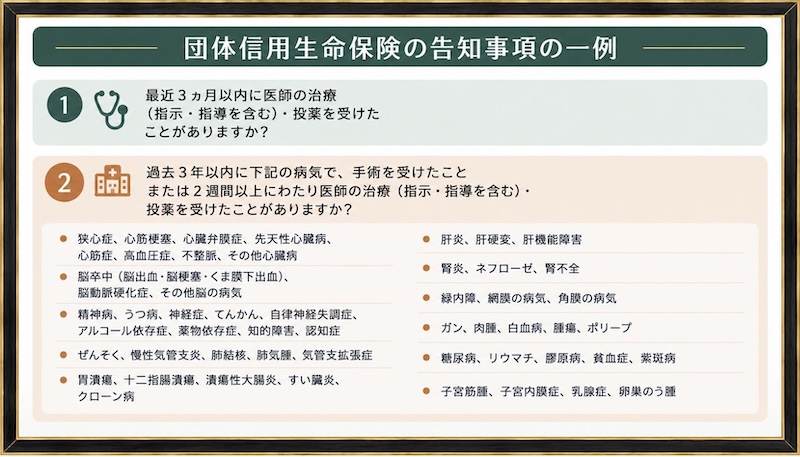
金融機関・保険会社によって告知項目が違う場合もあります。
妊娠中や出産に関する取り扱いや告知事項は商品によって異なるので、
告知書の質問を確認し、聞かれた事項には正確に回答しましょうね☕️
ステップ3|収入合算・ペアローンの条件を早めに確認する
産休・育休で収入が一時的に減る場合、パートナーとの収入合算やペアローンの条件が審査結果に影響することがあります。
「今の収入」だけでなく「復職後の見込み収入」も含めてどう評価されるのか、担当者に具体的に確認しておくと安心です。
私の場合は、ホームメーカーの担当者さんが、段取りのパンフレットや金融機関への問い合わせをサポートしてくれました^^
妊娠・育休中は住宅ローン控除にも注意
妊娠・育休中は住宅ローン控除にも注意
- 育休中は所得が大きく減ることがある
- 所得税が発生しなければ、所得税から控除できる金額もない
- 住民税からの控除にも一定の仕組み・上限がある
- 復職した翌年以降は、所得税が発生すれば控除できる可能性がある
- 自分のケースについては税務署や税理士などに確認する
実体験エピソード|スタバでコツコツ進めた書類準備
住宅ローンの必要書類集めって、地味に時間がかかりますよね;
私はノマドワーカーだった経験もあり、
スターバックスに書類とノートパソコンを持ち込んで、少しずつ準備を進めるようにしていました。
(集中モードの時のメニューはデカフェのカフェミスト、ハチミツ5週とシナモン!!)
好きな空間で作業すると、面倒な手続きも「カフェタイムのついで」という感覚でこなせて、気持ちの負担がぐっと減りましたよ☕️
体調が優れない日は無理せずお休みし、調子の良い日にまとめて進める、というメリハリも大切にしていました。
住宅ローン準備をラクにするおすすめサービス
住宅ローン一括比較サービス:複数の金融機関の条件をまとめて比較でき、店舗に何度も足を運ぶ手間を削減
外出が難しい妊娠中でも自宅から相談可能:紙の書類をスマホで一元管理し、紛失防止に
妊娠中に住宅ローンを申し込む前のチェックリスト
やはりお金の話(金融関連の話)=ストレスになりがち^^;
みなさんに確認しておいてほしい『妊娠中に住宅ローンを申し込む前のチェックリスト』をまとめてみました。
これで、妊婦さんの気持ちもうんと落ち着きますので是非確認してみてください☕️
□ 現在の雇用形態を確認
□ 現在の年収を確認
□ 産休・育休の予定を確認
□ 復職予定時期を確認
□ 復職後の見込み年収を確認
□ 収入合算・ペアローンを利用するか決める
□ 団信の告知事項を確認
□ 必要書類を確認
□ 住宅ローン控除について確認
□ 金融機関に「妊娠・産休・育休中であること」を伝えて相談
まとめ
今回は「妊娠中の住宅ローン審査で気をつけたいポイント」についてお話ししました。
産休・育休に入る前に事前審査を進めること、団信の告知を早めに確認すること、
収入合算の条件を確認しておくこと。
この3つを押さえておけば、不安はぐっと減らせます。
お腹の赤ちゃんのためにも、まずは不安を解消していくことが大事!
無理せず、自分のペースで進めていけば大丈夫ですからね☕️
これからも一緒に理想のおうちづくり、頑張っていきましょう♪
あわせて読みたい